

54.4万台销量增长,市场用更低均价换来更广覆盖
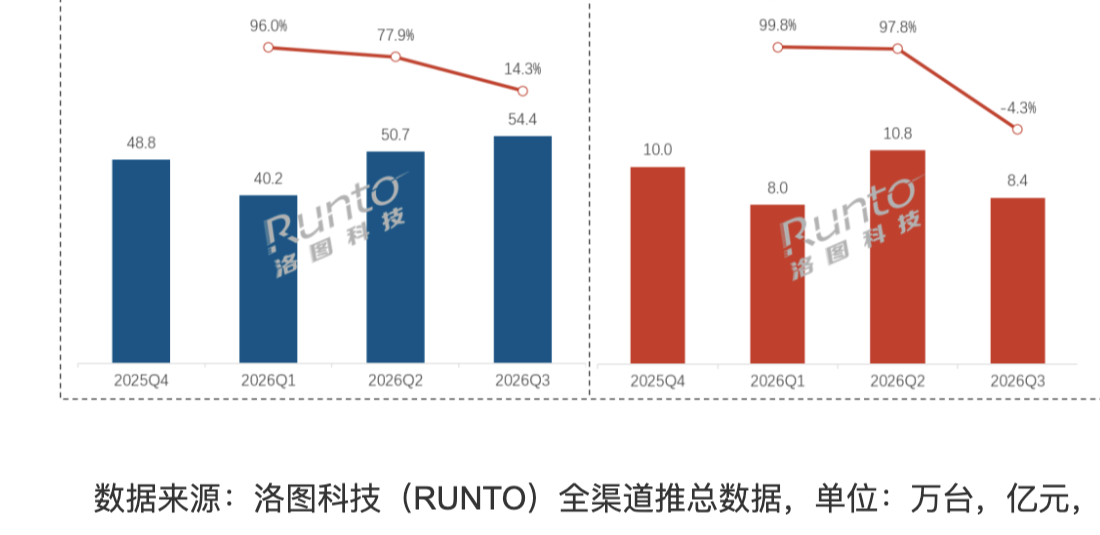
RUNTO数据显示,2026年第三季度中国智能眼镜全渠道销量为54.4万台,同比增长14.3%,环比第二季度增长7.3%;销额为8.4亿元,同比下降4.3%。全市场平均价格约1542元,同比下降16.2%,环比下降27.5%。销量与销额走出不同方向,意味着新品供给和价格带都在扩张。
对消费者而言,入门门槛继续降低;对产品团队而言,竞争重点变成在明确成本边界内把体验做完整。镜架重量、续航、显示可读性、语音与拍摄、手机连接和内容服务,正在共同决定一款眼镜能否从尝鲜走向高频使用。
AR眼镜份额升至35.8%,显示能力重新成为增长变量
报告把市场分为AR眼镜、拍摄眼镜和音频眼镜。第三季度AR眼镜销量占比达到35.8%,较上年同期的20.6%明显提升;AR眼镜平均价格约2817元,高于拍摄眼镜的877元和音频眼镜的701元。更高客单价对应显示、光学、空间感知和交互能力,也为导航、提词、翻译、导览和现场作业打开更多应用空间。
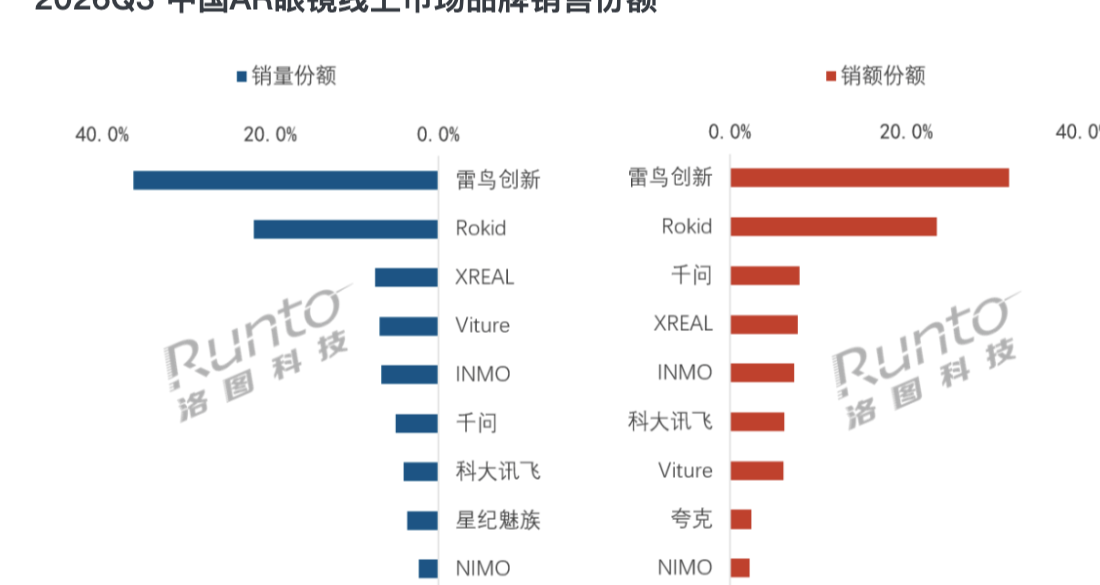
线上AR眼镜市场中,雷鸟创新以36.3%的销量份额居前,Rokid为22.0%;按销额计算,两者分别为31.7%和23.4%。头部品牌正在用不同光学形态、内容入口和价格策略覆盖人群,AR眼镜的产品定义也从“有没有显示”转向“显示能否在真实旅程中持续提供价值”。
采购与产品选型,应按任务强度而不是概念标签分组
音频、拍摄与AR显示眼镜已经形成清晰价差,选型时更适合先定义任务。只需要语音播报和轻量助手,可优先评估音频形态;第一视角记录和AI识别是核心,可看拍摄能力;需要把路线、讲解、指令或协作信息稳定放在眼前,则应重点评估AR显示、视场角、亮度、空间定位和内容适配。
面向商场、机场、医院、会展和景区,还要把设备与空间服务一起测试。建议用一条完整用户旅程验证佩戴舒适、弱网、定位稳定、内容更新、多人并发和设备管理,再决定硬件组合与部署规模。
视+AR观察
AR眼镜份额提升,为空间计算应用带来更大的真实终端基础。视+AR可用EasyAR Sense SDK支持识别、追踪与多端交互,以EasyAR Mega建立大空间定位和内容锚点,并通过元游连接AI讲解、路线推荐、互动任务和运营后台,让眼镜不只显示信息,更能理解用户所在位置与当前任务。
市场分层会加快方案分层。消费产品追求轻便与高频入口,行业项目则强调空间精度、设备管理和流程闭环。最有竞争力的方案,是让合适的眼镜形态与合适的场景任务精准匹配,并用可持续更新的内容服务提升每次佩戴的价值。
常见问题 FAQ
2026年第三季度中国智能眼镜销量是多少?
RUNTO全渠道推总数据为54.4万台,同比增长14.3%。
AR眼镜销量占比发生了什么变化?
AR眼镜占比由2025年同期20.6%升至2026年第三季度35.8%。
为什么销量增长但销额下降?
全市场平均价格同比下降16.2%,更多中低价格带产品推动销量扩张。
选购AR眼镜应重点看什么?
除价格外,应结合显示可读性、重量续航、空间定位、内容生态和目标任务完整测试。
行业项目怎样降低选型风险?
先用一条真实用户旅程做小规模联调,验证弱网、定位、内容更新、并发和设备管理,再扩大部署。